
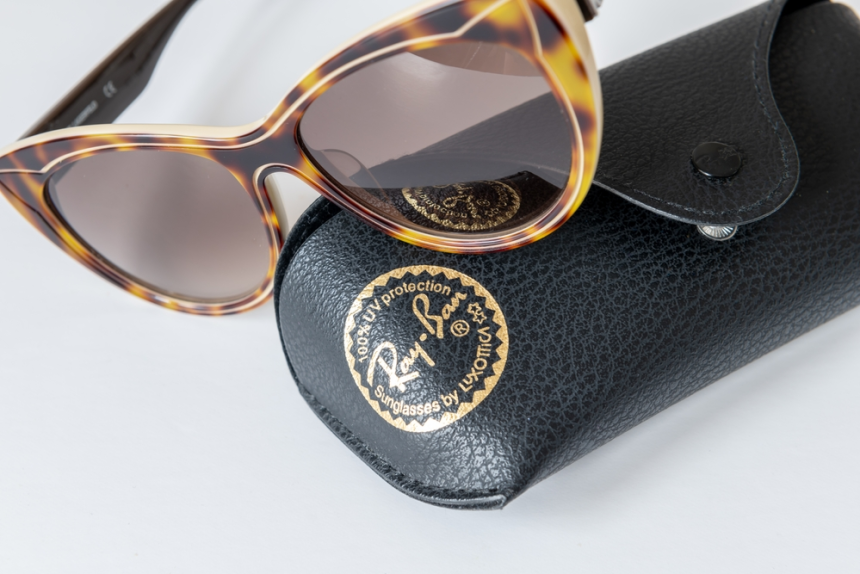
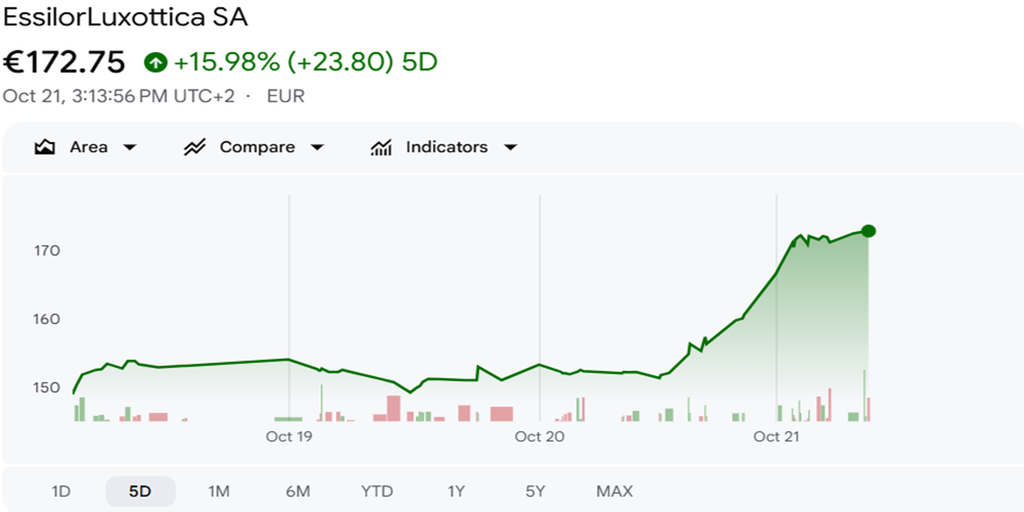
Der für die Marke Ray-Ban bekannte Brillenkonzern EssilorLuxottica hat die Anleger mit einem überraschend starken dritten Quartal überzeugt. Die Aktie des französisch-italienischen Unternehmens stieg nach Vorlage der Geschäftszahlen um mehr als 11 Prozent und übernahm damit die Spitze im französischen Leitindex CAC 40.
- Ray-Ban-Mutter überrascht mit starkem Quartal
- Klassische Brillen treiben den Umsatz
- Ray-Ban bleibt eine zentrale Konzernmarke
- Smart Glasses verlieren nach starkem Start an Tempo
- Zusammenarbeit mit Meta steht besonders im Blickpunkt
- Börsenwert hatte sich fast halbiert
- Datenschutz belastete die Erwartungen
- Anleger reagieren mit deutlichem Kursanstieg
- Kerngeschäft gleicht schwächere Smart-Glasses-Verkäufe aus
- Aktie erholt sich nach monatelangem Bewertungsdruck
Der weltgrößte Brillenhersteller erzielte im dritten Quartal 2026 einen Umsatz von 7,5 Milliarden Euro. Ausschlaggebend für die gute Entwicklung war vor allem das klassische Geschäft mit Brillen. Dieses erwies sich als deutlich stabiler als das noch junge Geschäft mit den gemeinsam mit Meta entwickelten Smart Glasses. Dort hatte sich das Verkaufstempo nach einem starken Jahresbeginn zuletzt abgeschwächt.
Ray-Ban-Mutter überrascht mit starkem Quartal
Die Geschäftszahlen von EssilorLuxottica fielen besser aus, als viele Anleger erwartet hatten.
Der Konzern, zu dessen bekanntesten Marken Ray-Ban gehört, setzte im dritten Quartal 7,5 Milliarden Euro um. Vor allem die Nachfrage nach klassischen Brillenprodukten blieb robust.
Die wichtigsten Zahlen und Entwicklungen im Überblick:
- Quartalsumsatz: 7,5 Milliarden Euro
- Kursgewinn der Aktie: mehr als 11 Prozent
- Position im Handel: stärkster Wert im CAC 40
- wichtigster Wachstumstreiber: klassisches Brillengeschäft
- schwächerer Bereich: gemeinsam mit Meta entwickelte Smart Glasses
- bisheriger Rekord beim Börsenwert: rund 149 Milliarden Euro
Nach Monaten mit deutlich schwächerer Kursentwicklung sorgten die Zahlen damit für eine spürbare Neubewertung an der Börse.
Klassische Brillen treiben den Umsatz
Besonders wichtig war die Entwicklung des traditionellen Brillengeschäfts.
EssilorLuxottica konnte dort eine robuste Nachfrage verzeichnen. Das klassische Sortiment erwies sich damit erneut als zentrale wirtschaftliche Säule des Konzerns.
Für das Unternehmen ist diese Entwicklung besonders bedeutsam, weil sich die Aufmerksamkeit der Anleger zuletzt stark auf das technologisch geprägte Geschäft mit Smart Glasses konzentriert hatte.
Das dritte Quartal zeigte nun, dass EssilorLuxottica weiterhin stark von seinem etablierten Kerngeschäft profitieren kann.
Ray-Ban bleibt eine zentrale Konzernmarke
Mit Ray-Ban verfügt EssilorLuxottica über eine der weltweit bekanntesten Brillenmarken.
Gerade deshalb wird die Geschäftsentwicklung des Konzerns an den Finanzmärkten nicht nur unter dem Namen EssilorLuxottica wahrgenommen. Für viele Verbraucher ist Ray-Ban wesentlich bekannter als die Konzernbezeichnung selbst.
Das klassische Brillengeschäft, zu dem auch das Markenportfolio des Unternehmens gehört, entwickelte sich im dritten Quartal stabil genug, um die nachlassende Dynamik bei den neuen technologischen Produkten auszugleichen.
Damit blieb das traditionelle Geschäft der entscheidende Umsatzträger.
Smart Glasses verlieren nach starkem Start an Tempo
Weniger dynamisch entwickelte sich zuletzt das Geschäft mit den gemeinsam mit Meta angebotenen Smart Glasses.
Nach einem kräftigen Jahresauftakt verlangsamten sich die Verkäufe.
Das bedeutet allerdings nicht, dass das Geschäft eingebrochen ist. Vielmehr konnte das hohe Wachstumstempo der ersten Monate zuletzt nicht gehalten werden.
Für EssilorLuxottica ist dies relevant, weil die Smart Glasses von Anlegern als wichtiges zukünftiges Geschäftsfeld betrachtet werden.
Die jüngsten Zahlen verdeutlichen zugleich, dass der Konzern derzeit noch nicht darauf angewiesen ist, dass diese Produktkategorie dauerhaft mit hoher Geschwindigkeit wächst.
Zusammenarbeit mit Meta steht besonders im Blickpunkt
Die Kooperation mit Meta hat EssilorLuxottica in einen Bereich geführt, der weit über das traditionelle Brillengeschäft hinausgeht.
Die gemeinsam entwickelten Smart Glasses verbinden klassische Brillen mit zusätzlichen technologischen Funktionen.
Damit erschließt sich der Konzern einen noch jungen Markt, der große Wachstumschancen bietet, gleichzeitig aber mit Unsicherheiten verbunden ist.
In den vergangenen Monaten hatten sich Anleger insbesondere mit zwei Punkten beschäftigt:
- der Frage, wie stark der Absatz von Smart Glasses langfristig wachsen kann
- Bedenken rund um den Datenschutz
Diese Unsicherheiten hatten dazu beigetragen, dass die Bewertung des Unternehmens deutlich zurückgegangen war.
Börsenwert hatte sich fast halbiert
Vor dem aktuellen Kurssprung stand die EssilorLuxottica-Aktie über einen längeren Zeitraum erheblich unter Druck.
Innerhalb der vergangenen zwölf Monate hatte sich der Börsenwert des weltgrößten Brillenherstellers nach einem Rekord von 149 Milliarden Euro nahezu halbiert.
Damit hatte der Konzern einen beträchtlichen Teil seiner früheren Marktbewertung verloren.
Der starke Rückgang war nicht auf eine einzige Ursache zurückzuführen. Investoren zeigten sich unter anderem besorgt über die Unternehmensführung sowie über die Perspektiven des noch jungen Smart-Glasses-Geschäfts.
Datenschutz belastete die Erwartungen
Zu den Unsicherheitsfaktoren gehörten auch Fragen zum Datenschutz.
Gerade bei technologisch erweiterten Brillen spielt die Akzeptanz bei Verbrauchern eine wichtige Rolle.
Für Anleger besteht deshalb die Herausforderung darin, das langfristige Marktpotenzial der Produkte einzuschätzen, obwohl sich die Nachfrage noch in einer frühen Entwicklungsphase befindet.
Zusätzlich erschwert die zuletzt nachlassende Verkaufsdynamik verlässliche Prognosen darüber, wie groß das Geschäft mit Smart Glasses künftig tatsächlich werden kann.
Anleger reagieren mit deutlichem Kursanstieg
Die neuen Quartalszahlen veränderten die Stimmung am Aktienmarkt deutlich.
Mit einem Plus von gut 11 Prozent setzte sich EssilorLuxottica an die Spitze des CAC 40.
Der starke Anstieg zeigt, dass die robuste Entwicklung im traditionellen Brillengeschäft von Anlegern positiv aufgenommen wurde.
Das Unternehmen konnte damit zeigen, dass sich die schwächere Dynamik bei den Smart Glasses bislang durch andere Bereiche auffangen lässt.
Kerngeschäft gleicht schwächere Smart-Glasses-Verkäufe aus
Für die aktuelle Geschäftslage ist vor allem das Verhältnis zwischen dem etablierten Brillengeschäft und dem neuen Technologiesegment entscheidend.
Während die Smart Glasses nach dem starken Jahresbeginn an Schwung verloren, blieb die Nachfrage nach klassischen Brillen stabil.
Dadurch konnte der Konzern im dritten Quartal einen Umsatz von 7,5 Milliarden Euro erreichen.
Die Entwicklung zeigt zugleich, dass EssilorLuxottica derzeit auf zwei sehr unterschiedliche Geschäftsbereiche setzt: ein etabliertes, großes Brillengeschäft und ein technologisches Wachstumsfeld, dessen langfristige Entwicklung noch schwerer vorhersehbar ist.
Aktie erholt sich nach monatelangem Bewertungsdruck
Der Kurssprung von mehr als 11 Prozent ist auch vor dem Hintergrund der vorangegangenen Verluste bemerkenswert.
Nachdem der Konzern zeitweise einen Börsenwert von 149 Milliarden Euro erreicht hatte, war die Bewertung innerhalb eines Jahres nahezu auf die Hälfte zurückgegangen.
Das starke Quartal brachte nun zumindest kurzfristig eine deutliche Gegenbewegung.
Im Mittelpunkt steht dabei erneut die Frage, ob EssilorLuxottica sein klassisches Geschäft rund um bekannte Marken wie Ray-Ban dauerhaft mit den Wachstumschancen der neuen Smart-Glasses-Produkte verbinden kann.